 Porto
 17 °C

 16 °C
 28 °C
 16 °C
 21 °C
 24 °C
Oreiro e o veto de 90 dias
A proposta de suspender por 90 dias a saída de capitais do Brasil colocou uma questão sensível no centro do debate econômico: até onde o Estado poderia restringir a movimentação de recursos para criar condições de reduzir os juros? Defendida pelo economista José Luis Oreiro, a ideia integra uma transformação mais ampla da política monetária. Seu objetivo declarado é enfrentar os juros elevados. O risco é que a tentativa de impedir saídas comprometa a confiança necessária para atrair investimentos e financiar a economia.
Professor da Universidade de Brasília, Oreiro apresentou a proposta em uma entrevista transmitida em 9 de novembro de 2026. A suspensão temporária das saídas funcionaria como etapa inicial de um programa que incluiria desindexação da economia, mudanças no regime de metas de inflação e eliminação gradual das Letras Financeiras do Tesouro, títulos cuja remuneração acompanha a Selic. A intenção seria conter a reação dos investidores enquanto essa reorganização fosse implementada. É indispensável distinguir essa manifestação de uma decisão oficial. A proposta pertence ao economista e não constitui uma proibição anunciada pelo governo. O próprio Oreiro manifestou dúvidas sobre sua adoção. Em 3 de novembro, o ministro da Fazenda, Dario Durigan, havia afirmado que o plano econômico de André Lara Resende, que motivou a discussão, não estava em avaliação pelo governo. Em 11 de novembro, Gabriel Galípolo também negou a existência de discussões no governo ou no Banco Central sobre mudanças no regime de metas de inflação.
O problema dos juros e a divergência sobre a solução
O debate ganhou força com a defesa, por Lara Resende, de uma nova coordenação entre as políticas fiscal e monetária. Sua proposta envolve um conselho capaz de estabelecer objetivos de longo prazo para essas duas áreas. Embora a discussão tenha incorporado a possibilidade de uma Selic próxima de 7,5% ao ano, Lara Resende esclareceu que não defendia simplesmente tabelar os juros. Esse ponto importa porque uma reforma institucional, uma redução da taxa básica e um bloqueio de capitais são decisões diferentes, com consequências próprias.
Oreiro concorda com o diagnóstico de que o custo do dinheiro impõe obstáculos persistentes ao desenvolvimento brasileiro, mas considera insuficiente alterar a orientação dos juros sem modificar previamente a estrutura financeira. Em sua interpretação, uma redução intensa da Selic, mantidas as condições atuais, poderia incentivar a transferência de recursos para o exterior, pressionar o real e acelerar a inflação. O controle de capitais aparece, portanto, como parte de sua resposta a esse risco.
A discussão ocorre em um ambiente monetário ainda restritivo. Na reunião encerrada em 4 de novembro, o Comitê de Política Monetária manteve a Selic em 13,75% ao ano. A decisão refletiu preocupações com a inflação, as expectativas e as incertezas econômicas. O regime vigente estabelece uma meta contínua de inflação de 3%, com tolerância entre 1,5% e 4,5%. A controvérsia envolve, assim, tanto o custo de manter os juros elevados quanto as condições necessárias para reduzi-los sem comprometer a estabilidade dos preços.
O que significa impedir a saída de capitais
Uma restrição quantitativa à transferência de recursos para o exterior difere de um imposto sobre operações financeiras. A tributação aumenta o custo de uma transação, mas pode preservar a possibilidade de realizá-la. Uma proibição impede determinadas operações durante sua vigência. Por isso, a referência a uma moratória de 90 dias descreve uma intervenção potencialmente mais profunda do que uma alteração de alíquotas do IOF.
O alcance concreto dependeria de regras que não podem ser deduzidas de uma declaração pública. Seria necessário definir quem estaria sujeito à restrição, quais operações seriam abrangidas, como seriam tratados compromissos anteriores e quais exceções existiriam. Investimentos financeiros, amortizações de empréstimos externos, remessas de lucros e pagamentos de importações têm naturezas econômicas distintas. Uma análise rigorosa não pode presumir que todos receberiam o mesmo tratamento, nem garantir antecipadamente que determinadas transferências seriam preservadas.
Também não é tecnicamente correto equiparar, de forma automática, um controle sobre saídas internacionais ao congelamento de depósitos dentro do país. Uma medida pode restringir a conversão ou a transferência de patrimônio sem impedir sua utilização doméstica. Isso não elimina seus custos nem os problemas de segurança jurídica, mas delimita o que está sendo discutido. Transformar uma hipótese de controle cambial em anúncio de confisco generalizado obscurece o debate e amplia a incerteza.
A confiança não fica suspensa por três meses
O principal argumento favorável a uma restrição temporária é que ela poderia reduzir a pressão imediata sobre o mercado de câmbio e conceder tempo para executar mudanças econômicas. A dificuldade está em demonstrar que esse intervalo produziria condições duradouras de estabilidade. O prazo, isoladamente, não corrige desequilíbrios fiscais, não reduz a inflação e não assegura que investidores desejem manter seus recursos no país quando as operações forem liberadas.
Há ainda um problema de antecipação. Se empresas e investidores passarem a considerar provável uma restrição futura, poderão antecipar decisões de transferência enquanto elas forem permitidas. Depois da implantação, a dúvida sobre a possibilidade de retirar recursos poderá desestimular novos ingressos. Nesse cenário, o governo conseguiria conter parte das saídas imediatas, mas enfrentaria maior dificuldade para atrair financiamento. Trata-se de um risco econômico do desenho da medida, não de uma previsão inevitável sobre o comportamento do câmbio.
O encerramento do prazo exigiria credibilidade semelhante à necessária para sua implementação. Os agentes precisariam acreditar que a restrição terminaria na data prevista e que não seria substituída por outra equivalente. Se persistissem os motivos que levaram à procura por ativos externos, a pressão poderia reaparecer. A discussão relevante não termina, portanto, no anúncio dos 90 dias: inclui as condições de funcionamento da economia depois deles.
A dívida pública no centro da reforma
As Letras Financeiras do Tesouro ocupam posição importante na argumentação de Oreiro. Conhecidas pelo investidor individual como Tesouro Selic, são títulos pós-fixados cuja remuneração acompanha a taxa básica. Essa característica reduz sua sensibilidade às oscilações dos juros em comparação com determinados títulos prefixados de prazo mais longo. Não significa, porém, que seu preço de negociação seja absolutamente imune a variações.
A crítica do economista é que essa indexação preserva a atratividade de aplicações líquidas mesmo quando os juros sobem, dificultando parte da transmissão da política monetária. A discussão tem fundamento econômico relevante, mas a substituição desses papéis também envolve custos. Para aceitar títulos de prazo maior, investidores podem exigir remuneração adicional pelo risco assumido. Alongar a dívida e reduzir sua indexação à Selic não garante, por si só, financiamento mais barato para o Tesouro.
O tratamento dos contratos existentes seria decisivo. Interromper novas emissões de uma modalidade e substituí-la gradualmente à medida que os títulos vencem tem consequências diferentes de alterar compulsoriamente obrigações já contratadas. Uma reforma precisa esclarecer esse ponto para que seja possível avaliar seus efeitos sobre fundos de investimento, instituições financeiras, entidades previdenciárias e poupadores. A qualidade da transição importa tanto quanto a estrutura pretendida ao final dela.
O câmbio não responde apenas à Selic
A diferença entre os juros brasileiros e os internacionais influencia as decisões de investimento, mas não funciona como um mecanismo automático. Expectativas de inflação, perspectivas fiscais, risco político, crescimento, liquidez e possibilidade de transferência dos recursos também entram nessa avaliação. Uma taxa nominal elevada pode deixar de ser atraente se houver expectativa de perda cambial suficientemente grande. Da mesma forma, juros menores podem conviver com financiamento estável quando acompanhados de maior confiança.
O Brasil opera com câmbio flutuante, o que permite que o preço da moeda absorva parte dos choques externos. Essa flexibilidade oferece margem à política monetária, embora não elimine os efeitos da desvalorização sobre os preços domésticos. Reservas internacionais também podem ajudar a enfrentar episódios de disfunção do mercado. Nenhum desses instrumentos, contudo, torna irrelevante a coerência entre inflação, contas públicas e decisões sobre juros.
A experiência internacional tampouco autoriza tratar todo controle de capitais como necessariamente inútil ou como solução universal. O Fundo Monetário Internacional reconhece situações em que medidas de gestão dos fluxos podem contribuir para a estabilidade financeira. Na orientação institucional, entretanto, restrições às saídas são associadas a crises ou à iminência de crises. A possibilidade de utilização preventiva de determinados instrumentos sobre entradas não equivale a uma recomendação de bloqueio amplo das saídas para viabilizar juros mais baixos.
Os limites jurídicos da intervenção
O marco cambial brasileiro estabelece a liberdade de realização das operações, observadas a legislação, as diretrizes do Conselho Monetário Nacional e a regulamentação do Banco Central. Essa liberdade convive com exigências de documentação, identificação e verificação da legalidade das transações. Uma suspensão geral precisaria demonstrar sua compatibilidade com esse conjunto de normas. A existência de poderes regulatórios não dispensa a definição de fundamento jurídico, alcance e procedimentos.
A discussão sobre substituir a direção do Banco Central também exige precisão. A Lei Complementar 179, de 2021, estabelece mandatos e hipóteses específicas de exoneração. No caso de desempenho comprovadamente insuficiente e recorrente, a proposta deve partir do Conselho Monetário Nacional e depende de aprovação prévia da maioria absoluta do Senado. A obrigação de explicar o descumprimento da meta de inflação não cria, por si só, uma autorização automática para demitir dirigentes.
Essas exigências não tornam a política econômica imutável. Elas determinam como mudanças podem ser realizadas e quais instituições precisam participar. Para uma reforma que pretende reduzir o custo de financiamento do país, respeitar procedimentos previsíveis é parte do problema econômico: dúvidas sobre a estabilidade das regras podem elevar justamente a remuneração exigida por quem empresta ao Estado e às empresas.
O objetivo depende da qualidade da transição
A proposta de Oreiro chama atenção para uma questão que não pode ser descartada: juros persistentemente altos encarecem o crédito, oneram o serviço da dívida e dificultam investimentos de longa maturação. Mas a escolha dos instrumentos precisa considerar efeitos que ultrapassam o alívio inicial pretendido. Uma intervenção capaz de reduzir momentaneamente a demanda por moeda estrangeira pode, ao mesmo tempo, tornar mais difícil financiar projetos e renovar compromissos externos.
Uma avaliação consistente exigiria um programa detalhado, com critérios de aplicação, tratamento dos contratos, condições de encerramento e articulação com as políticas fiscal e monetária. Sem essas definições, a promessa de ganhar três meses permanece incompleta. O desafio brasileiro é construir condições para que juros menores sejam sustentáveis. A capacidade de impedir uma transferência durante 90 dias não demonstra, por si só, a capacidade de convencer o capital a permanecer depois desse prazo.

Russland als Terror-Staat / Russia as a terror state!

Ukraine in the fight against the russian terror State

The Russian terrorist state will never own Ukraine!

ATTENTION, ATENCIÓN, УВАГА, ВНИМАНИЕ, 注意事项, DİKKAT, 주의, ATENÇÃO

BRAVO: This is how the Russian scum in Ukraine ends!

Video, ビデオ, 视频, Відео, 비디오, Wideo, 動画, Βίντεο, Видео!!

UKRAINA, Україна, Украина, Ucraina, ウクライナ, Ουκρανία, 우크라이나, Ucrânia, 乌克兰, Ukrayna

Ukraine: War terror of the russian army!
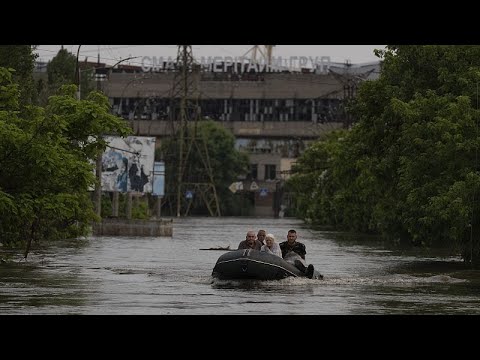
Crimes de guerra: Milhares de pessoas sem água potável após a destruição de uma barragem, pelos russos, na Ucrânia
Macron: "Putin acordou a NATO com um choque eléctrico"
Ícone: Carro de madeira Citroën 2CV vai ser leiloado